Domain 22043.de kaufen?
Wir ziehen mit dem Projekt
22043.de um.
Sind Sie am Kauf der Domain
22043.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 22043.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Deckenventilator Verlängerungsstange für Vortice 22043Abmessungen und technische Daten Länge und Farbe nach Auswahl perfekte Passform stufenlos kürzbar ersetzt die Originalstange Kabel nicht im Lieferumfang enthalten nicht für Deckenventilator NORDIK HEAVY DUTY BASE und NORDIK HEAVY DUTY INOX geeignet37,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
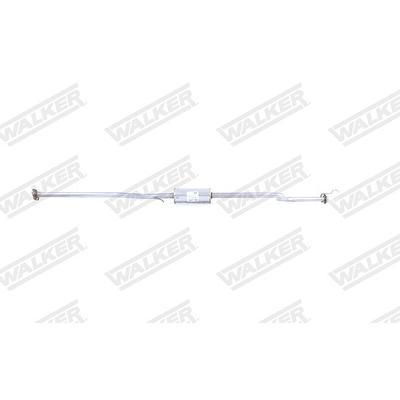
Walker Mittelschalldämpfer [Hersteller-Nr. 22043] für HondaWalker Mittelschalldämpfer (22043) - Technische Informationen: Mittelschalldämpfer Gewicht [kg]: 5,700 Länge [mm]: 2530 Technische Informationsnummer: 68 Garantie: 3 Jahre Garantie. OE-Nummern: HONDA: 18220S01E11, 18220S04306, 18220S04E11. Passend...61,99 €*Versand: 12,79 €Sichere Weiterleitung zum Anbieter
-
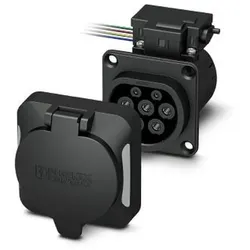
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
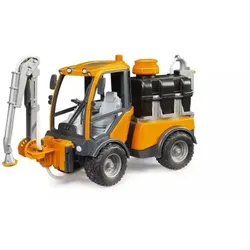
Bruder VarioCar Grünflächen-BewässerungsfahrzeugDas Bruder VarioCar Grünflächen-Bewässerungsfahrzeug ist ein detailgetreues Kommunalfahrzeug-Spielzeug, mit dem Kinder den Garten und Blumenbeete gießen können – ganz wie echte Stadtgärtner. Der integrierte, mit Wasser befüllbare Tank und die Handpumpe erzeugen einen richtigen Wasserstrahl. Empfohlen ab 4 Jahren, ideal für Rollenspiele drinnen und draußen. Produkteigenschaften: Marke: BRUDER Produktkategorie: Kommunal- und Arbeitsfahrzeug als Spielzeug Empfohlenes Alter: ab 4 Jahren Hauptfunktion: spielerisches Bewässern von Grünflächen mit befüllbarem Wassertank Geförderte Fähigkeiten: Feinmotorik, Auge-Hand-Koordination, Rollenspiel und Fantasie Material: hochwertiger Kunststoff Teile / Zubehör: integrierter, verstellbarer Sprüharm und WasserpumpeBatterien: nicht erforderlich Weitere wichtige Eigenschaft: Teil des VarioCar-Systems, kompatibel mit mehreren BRUDER-Kommunalfahrzeugen Das Bruder VarioCar Grünflächen-Bewässerungsfahrzeug macht Gartenpflege für Kinder zu einem echten Erlebnis. In den großen, von oben befüllbaren Wassertank kann echtes Wasser eingefüllt werden, das mit der hinten angebrachten Pumpe durch die Leitung bis zum Sprüharm befördert wird. Die Kinder bedienen die Pumpe von Hand und stellen den Arm in die gewünschte Position, um das Wasser über den „Park“ oder die Blumenbeete zu versprühen. Das Besondere an diesem Spielzeug ist der verstellbare Beregnungsarm, der sich sowohl seitlich als auch in der Höhe ausrichten lässt. Das Fahrzeug ist kompakt, aber robust gebaut, mit geländetauglichen, gummiähnlichen Reifen, detaillierter Fahrerkabine und modernem Orange-Schwarz-Design. Die Knicklenkung sorgt für leichte Manövrierbarkeit, sodass Kinder auch auf engen Gehwegen oder verwinkelten Gartenpfaden damit „arbeiten“ können. Beim Spielen werden Feinmotorik, Handmuskulatur und Auge-Hand-Koordination gefördert, da die Kinder pumpen, steuern und den Sprüharm verstellen müssen. Das Spiel mit Wasser hilft ihnen zu verstehen, welche Bedeutung Bewässerung, Wassersparen und die Pflege städtischer Grünflächen haben. Das VarioCar lässt sich mit anderen BRUDER-LKWs und Kommunalfahrzeugen kombinieren, sodass sich nach und nach eine komplette Stadtservice-Flotte aufbauen lässt. Für wen ist es geeignet? Das Bruder VarioCar Grünflächen-Bewässerungsfahrzeug ist für Kinder ab 4 Jahren gedacht, die sich für Arbeitsfahrzeuge und städtische Dienste interessieren und gerne mit Wasser im Garten spielen. Es ist eine hervorragende Wahl für Rollenspiele, sommerlichen Gartenspaß, neben dem Sandkasten oder für den Urlaub am Wasser, da es keine Batterien benötigt und sehr einfach zu bedienen ist. Zum Geburtstag, Namenstag, zu Ostern oder Weihnachten ist es ein Geschenk, das sich langfristig mit weiteren BRUDER-Fahrzeugen erweitern lässt. Verpackungsgröße: 27,7 x 10,5 x 17,3 cm25,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Deckenventilator Verlängerungsstange für Vortice 22043Abmessungen und technische Daten Länge und Farbe nach Auswahl perfekte Passform stufenlos kürzbar ersetzt die Originalstange Kabel nicht im Lieferumfang enthalten nicht für Deckenventilator NORDIK HEAVY DUTY BASE und NORDIK HEAVY DUTY INOX geeignet37,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Walker Mittelschalldämpfer [Hersteller-Nr. 22043] für HondaWalker Mittelschalldämpfer (22043) - Technische Informationen: Mittelschalldämpfer Gewicht [kg]: 5,700 Länge [mm]: 2530 Technische Informationsnummer: 68 Garantie: 3 Jahre Garantie. OE-Nummern: HONDA: 18220S01E11, 18220S04306, 18220S04E11. Passend...61,99 €*Versand: 12,79 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Niesel, Alfred: Grünflächen-PflegemanagementGrünflächen-Pflegemanagement , Dynamische Pflege von Grün , Zünd- & Glühanlagen > Gokart Teile , Auflage: 2. Auflage, Erscheinungsjahr: 20110425, Produktform: Leinen, Titel der Reihe: Fachbibliothek Grün##, Autoren: Niesel, Alfred, Auflage: 11002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 390, Abbildungen: 120 schwarz-weiße Fotos, 40 Zeichnungen, Keyword: Profi; Gartenbau; Garten, Fachschema: Begrünung / Grünanlage~Grünanlage~Architekt / Landschaftsarchitekt~Landschaftsarchitektur - Landschaftsarchitekt~Architekt / Gartenarchitekt~Gartenarchitektur - Gartenarchitekt, Fachkategorie: Landschaftsarchitektur~Landwirtschaft, Thema: Orientieren, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Landschaftsgestaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 239, Breite: 180, Höhe: 30, Gewicht: 1072, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800149483, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14080779,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.